
网联加数字货币到底是什么?跟你的钱包和日常支付有啥关系
做了十几年支付清算网联加数字货币,前两年最大的感受是网联和数字人民币正在往一块儿拧。很多人把网联跟支付宝微信混着说,其实它是央行指定的资金清算平台网联加数字货币到底是什么?跟你的钱包和日常支付有啥关系,管的是银行间的流水归拢。数字人民币则是央行直接发的法定货币,走的是另一套逻辑。两者叠加,给整个支付基础设施换了引擎。
操作层面,数字人民币的"离岛"场景特别依赖网联。你在商场用数字人民币付款,商户后台收到的是通过网联清算到银行账户的钱,不是微信或支付宝的余额。网联在这里像高速路口的收费站,保证资金流转的时效和可追溯性。少了这层,数字人民币就只是个电子钱包,没法真正融入现有金融体系。
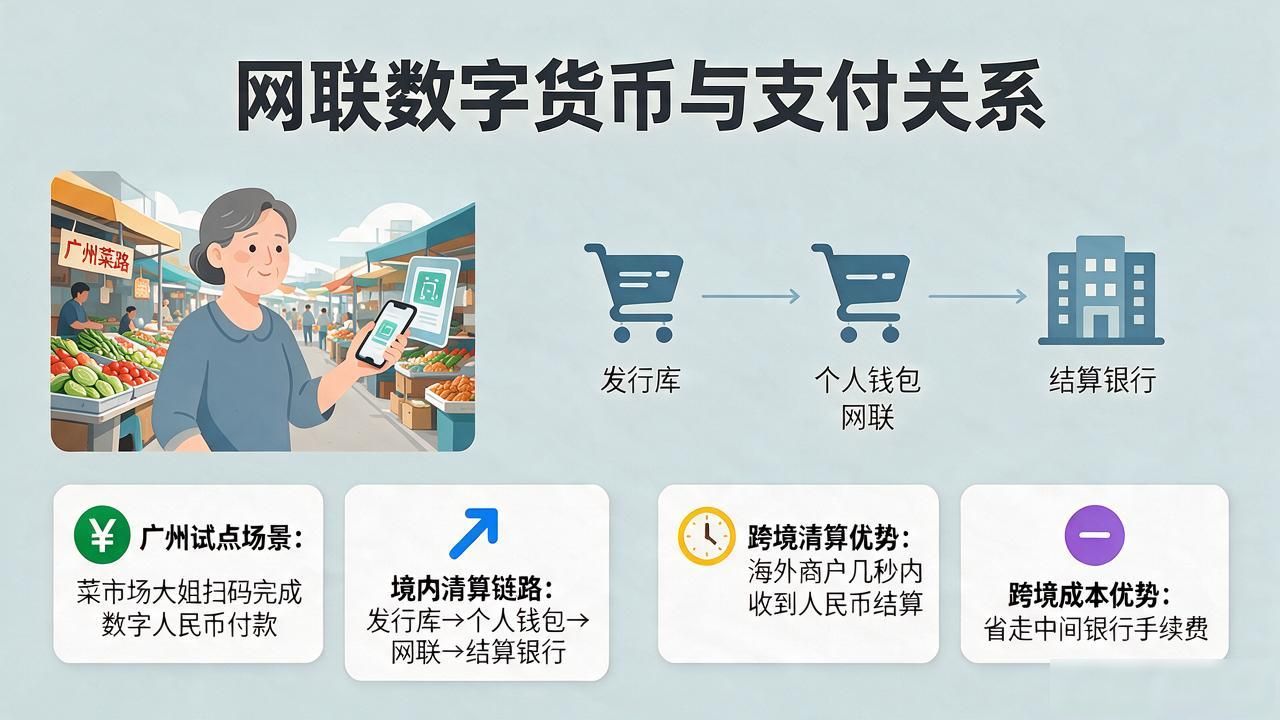
拿广州的数字人民币试点来说,菜市场大姐扫码付款,背后走的是发行库→个人钱包→网联→结算银行这条链路。大姐感知不到网联,但少了它做归集分账,商户的钱可能半天到不了账。跨境场景也在推进,数字人民币加网联的清算通道,能让海外商户几秒内收到人民币结算,省掉中间银行那堆手续费。
对普通人来说,最直观的变化是手机里"双钱包"并存。你既有支付宝微信的余额,也有数字人民币钱包,花钱时底层清算走的是不同网络。将来你在境外刷数字人民币,对方看到的是银行账户的钱,汇率和清算都在网联侧完成。这套东西跑通,支付底层规则会彻底变,不只是换种花法,是整个钱的走法都换了。
