民营银行数字货币进展到哪一步了?你的存款和支付会怎么变
我在民营银行做了六年支付风控,最近最常被问的就是——数字货币这玩意儿,跟我们这些小银行的生意到底有啥关系?今天说说我看到的实际情况。
2023年以来民营银行数字货币,网商、微众、百信这几家头部民营银行陆续拿到了数字人民币运营机构资质。但别被"拿到牌照"这四个字唬住,实际业务量还很小,大部分停留在内部试点阶段,真正面向C端用户的场景极少。
对普通人来说,最直观的变化是钱包入口多了——你在微众银行APP里看到"数字人民币"标签,充进去的钱和法币等值,但流转走的是央行账户体系民营银行数字货币进展到哪一步了?你的存款和支付会怎么变,不经过商业银行。这意味着你的存款结构悄悄变了。
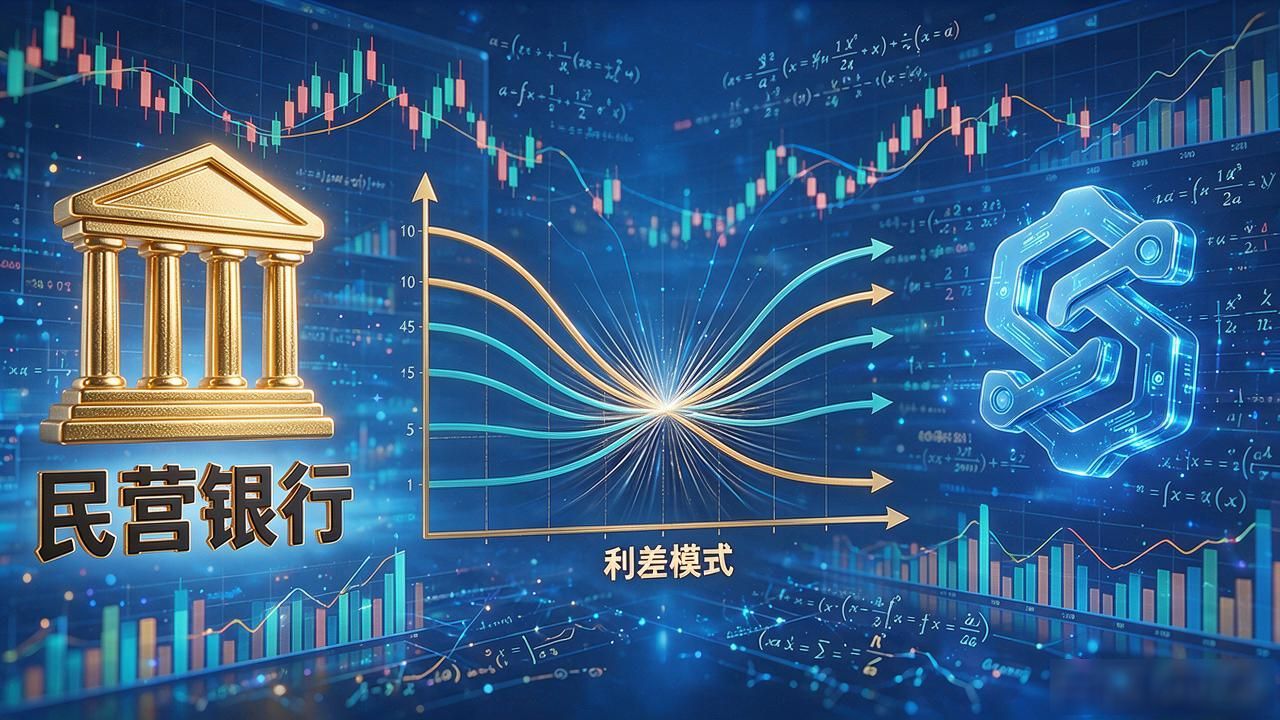
对民营银行而言,这既是机会也是挤压。央行数字货币一旦铺开,小额支付通道被绕开的概率很大,而民营银行恰恰依赖高息揽储、低费率放贷的利差模式。支付环节被"去中间化",利润空间会被压缩。
我有个在百信银行做柜面的朋友跟我聊过,他们内部现在把数字货币当成"必须有"的合规项目,但KPI考核权重远低于传统贷款业务。说白了,战略上是必答题,战术上还是附加题。
你身边有朋友已经在用数字人民币了?你更担心的是钱包被替换,还是利息变少?
