央行数字货币算不算钱?跟纸币、微信支付宝有啥本质区别
央行数字货币到底算不算"钱",最近老有人问我。我琢磨了一下,跟纸币、微信余额相比,它确实有点不一样。今天把这事说清楚。
从法律地位上讲,数字人民币就是人民币,是央行直接发行的,跟纸币、硬币一样具有法偿性。商家不能拒收,跟你拿现金买东西一个道理。它不是某家公司发的电子代金券,背后兜底的是国家信用,不是企业信用。这点跟你在平台充值的余额有本质区别。
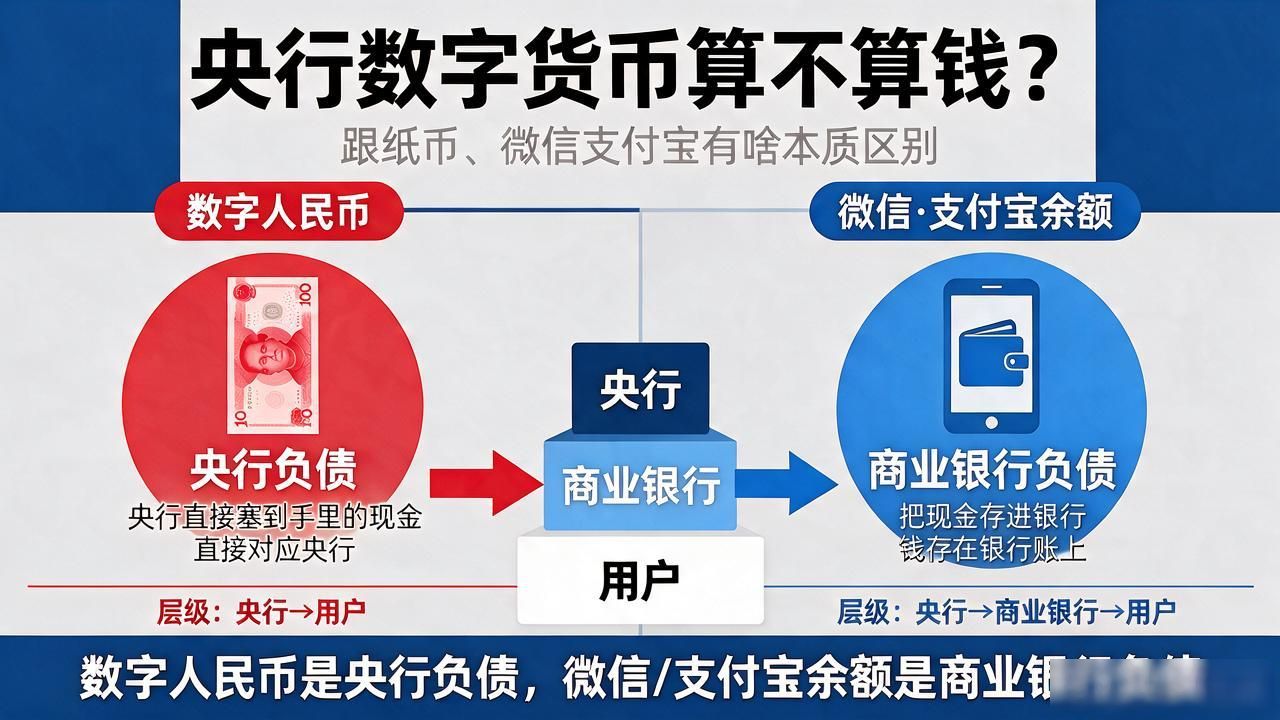
很多人把它跟微信、支付宝搞混了。你手机里那笔"余额",本质上是商业银行的负债,钱存在银行账上。数字人民币不一样,它是央行的负债,直接跟央行对应。打个比方:一个是把现金存进了银行,一个是央行直接塞到你手里的现金,层级完全不同。
实际用起来,最明显的差别是离线支付。手机没信号、没网央行数字货币算不算钱?跟纸币、微信支付宝有啥本质区别,两个设备碰一碰照样能完成交易。扫码支付没网就彻底歇菜。对早市摆摊的大爷来说央行数字货币是货币么,凌晨四点信号不好,这个功能是真管用。对跨境的小商户,少了中间环节,结算也快了不少。
说到底,数字人民币没发明什么新货币,只是给"钱"换了个载体。从银票到存款,从纸币到数字,形式一直在变,但底层逻辑没变——国家信用背书、法偿能力、价值尺度,一样都不少。它还是那个"钱",只是长了个数字翅膀。
