
大家都在问数字货币有没有前景,其实答案就藏在几个现实信号里
做金融科技这行十几年,从2013年比特币炒到上千美元,到看着数字人民币从试点铺到几亿人手里,我越来越觉得,数字货币的前景不靠喊口号,靠的是几个正在落地的硬逻辑。
最直观的一点是跨境支付速度。以前一笔东南亚汇款要两天、手续费扣掉三四美金,用数字钱包可能三分钟到账、成本几分钱。这不是实验室里的演示,是东南亚各国央行已经在跑的真实场景。钱流动得快,商业效率就跟着变。
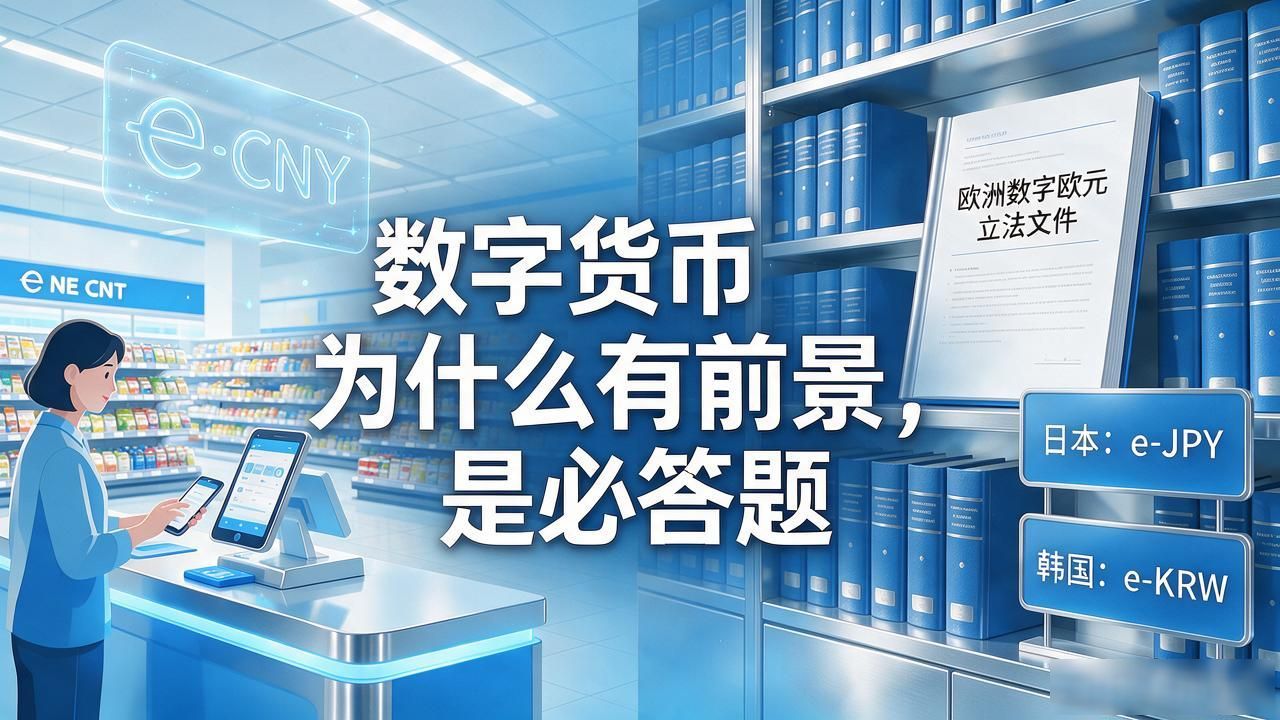
另一个现实锚点是各国央行数字货币的推进节奏。中国数字人民币已经进了商超、交通、政务,欧洲的数字欧元讨论进入立法阶段,日本、韩国也都在跑试点。当主权货币有了数字化基础设施,整个金融系统的底层会被重写,这不是可选项目数字货币为什么有前景,是必答题。
再看资产端。企业债券、基金份额、碳配额这些传统上登记在纸质凭证或银行系统里的东西,正被放到链上。一旦资产变成可拆分、可流转的数字代币,中小投资者参与优质资产的门槛会大幅降低,这对普通人来说是实打实的机会。
当然,技术跑得快不等于你立刻该all in,监管、安全、流动性这些坑还不少。你平时接触到的支付场景里大家都在问数字货币有没有前景,其实答案就藏在几个现实信号里,有没有已经用上数字钱包或数字人民币?它用起来到底顺不顺手?
